“Recolocar o Brasil nos trilhos não é tão difícil assim”, afirmou Fernando Honorato, economista-chefe do Bradesco. Para o especialista, se o próximo governo enfrentar o desafio fiscal de frente e conseguir melhorar a trajetória das contas públicas, a queda dos juros de longo prazo poderia abrir espaço para uma forte reprecificação da bolsa brasileira.
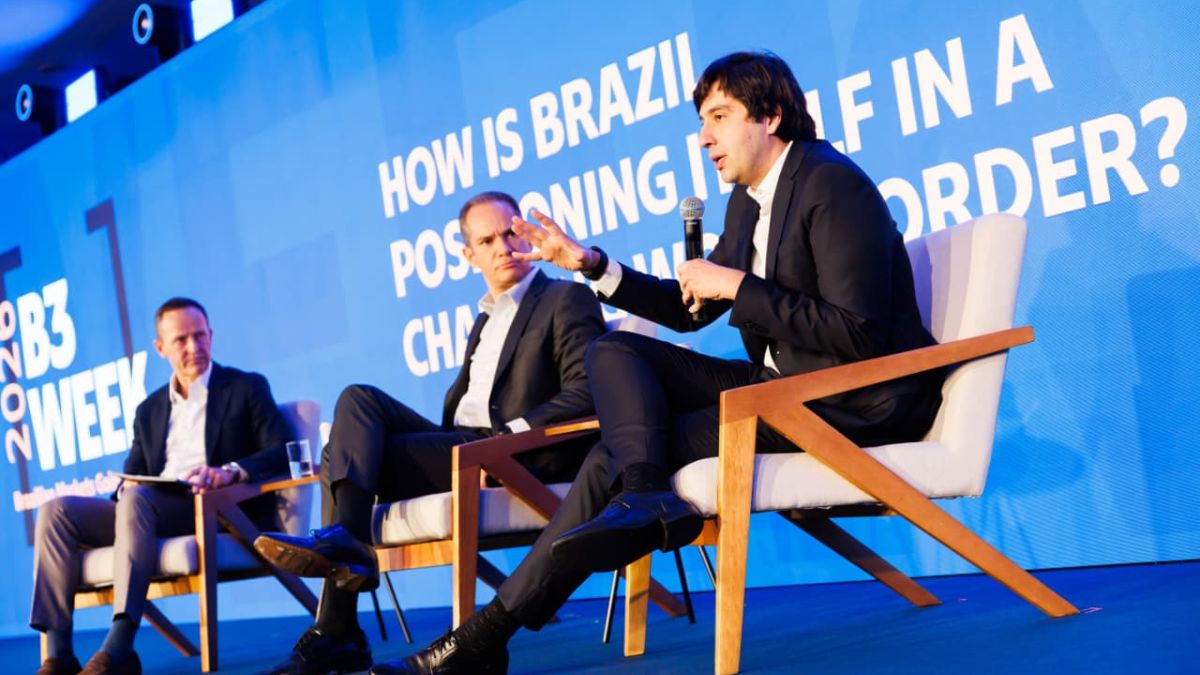
“Imaginem o que aconteceria se a taxa real de 10 anos deixasse de ser algo em torno de 7,5% e passasse para 4%. A mudança no valor das empresas seria gigantesca”, afirmou Honorato, durante painel macroeconômico da B3 Week 2026 nesta terça-feira (15), que também contou com Diogo Guillen, economista-chefe do Itaú Unibanco.
Para os economistas, o verdadeiro divisor de águas para os ativos brasileiros não será apenas a queda da taxa básica de juros (Selic) nos próximos meses, mas sim a capacidade de redução do prêmio de risco do país.
É aí que está uma das principais oportunidades para o Brasil, segundo os especialistas.
O país chega ao período eleitoral com juros elevados, mas também com alguns trunfos que vêm atraindo capital estrangeiro: commodities, uma posição geopolítica relativamente favorável e potencial para receber investimentos ligados à inteligência artificial (IA).
A questão é que essa janela não ficará aberta indefinidamente. Sem uma melhora consistente das contas públicas, os juros podem permanecer altos por muito tempo e limitar justamente o potencial de valorização que os investidores começam a enxergar nos ativos brasileiros.
Fiscal é a chave para destravar os juros e a bolsa brasileira
Para Guillen, a política fiscal mexe diretamente com o prêmio de risco, a taxa de juros neutra e, consequentemente, o custo de capital usado pelo mercado para precificar os ativos.
A transmissão mais conhecida ocorre quando um estímulo fiscal acelera a atividade e exige uma resposta da política monetária. Ou seja, apertos na taxa Selic.
Mas existe outro canal importante para os mercados: uma piora das contas públicas aumenta o prêmio de risco e pressiona os juros de longo prazo. Isso mantém elevado o custo de financiamento para empresas, famílias e para o próprio governo.
Honorato estima que, com uma taxa real de longo prazo em torno de 7,5%, o Brasil precisaria gerar um superávit primário de aproximadamente 4,5% do Produto Interno Bruto (PIB) para estabilizar a dinâmica fiscal. Nas contas do economista, isso exigiria uma mudança de cerca de 5 pontos percentuais (p.p) do PIB.
“Nem mesmo Milei, na Argentina, conseguiu promover uma mudança de 5% do PIB no superávit primário”, afirmou.
Mas a conta muda se o país conseguir reduzir o prêmio de risco. Com uma taxa real de longo prazo entre 4% e 4,5%, o esforço necessário seria de aproximadamente 1,5% do PIB.
“Isso é absolutamente administrável e está ao alcance do país”, disse o economista.
Brasil tem janela de oportunidade
Enquanto o Brasil lida com seus problemas domésticos, o cenário internacional abriu espaço para os ativos brasileiros. Isso porque os Estados Unidos passaram a conviver com um grau de incerteza que, por muito tempo, esteve mais associado aos mercados emergentes.
O economista do Bradesco cita incertezas políticas, decisões da Suprema Corte e questionamentos institucionais como fatores que passaram a pesar sobre a percepção de risco dos EUA.
Ao mesmo tempo, a economia norte-americana continuou mostrando força, especialmente na corrida pela IA. O problema é que essa pujança veio acompanhada de uma deterioração da situação fiscal do país.
A combinação tem levado investidores a diversificar parte de seus recursos para além do dólar e dos Treasurys, os títulos do governo norte-americano, abrindo espaço para outros mercados — entre eles, os emergentes.
Apesar do ambiente mais favorável para os emergentes, para os economistas, o Brasil não está simplesmente pegando carona no movimento. Segundo eles, há fatores específicos que ajudam a explicar a entrada de capital.
O primeiro é a posição geopolítica. O país mantém historicamente uma postura relativamente neutra nas relações comerciais e consegue negociar com diferentes blocos. Em um mundo mais fragmentado e marcado por conflitos, isso pode representar uma vantagem.
O segundo é a energia. O Brasil reúne uma matriz energética com forte presença de fontes renováveis e uma produção relevante de petróleo. Em meio aos conflitos no Oriente Médio e à guerra entre Rússia e Ucrânia, a segurança do abastecimento ganhou importância estratégica.
Há ainda uma terceira frente: a infraestrutura necessária para a expansão da IA. Com disponibilidade de terras e uma matriz energética relativamente limpa, o país pode se tornar um destino para investimentos em data centers e outros projetos ligados à nova onda de tecnologia.
“Se o Brasil conseguir resolver seus problemas internos, não vejo razão para que esses três fatores não se traduzam em um volume muito maior de investimentos na economia”, disse Honorato.
O desafio do Brasil após as eleições de outubro
É por isso que ele acredita que o período após as eleições pode ser decisivo. “Se o próximo presidente não resolver a questão fiscal, o grande risco é que os juros permaneçam elevados por muito tempo.”
Por outro lado, uma mudança na percepção poderia produzir efeitos relativamente rápidos nos preços dos ativos.
“Sou construtivo em relação ao período pós-eleitoral. Acredito que haverá medidas voltadas para gastos obrigatórios, tributação e previsibilidade fiscal”, projeta o economista.
De olho no câmbio
Se o fiscal melhorar, a política monetária também ganha espaço para mudar de patamar.
Guillen vê um cenário de desaceleração da atividade econômica nos próximos trimestres, sem grandes motores de crescimento. Famílias e empresas ainda estão bastante endividadas, e algumas despesas relevantes devem perder força na segunda metade do ano, produzindo uma espécie de ajuste fiscal passivo.
Nesse ambiente, o Itaú trabalha com novas quedas da Selic ao longo do próximo ano. O cenário da instituição prevê reduções adicionais que levariam a taxa para perto de 12,5%.
Ainda é um nível elevado, mas Guillen avalia que a Selic poderia continuar recuando caso a economia se comporte como esperado.
Para ele, a grande condição é o câmbio. No cenário-base do Itaú, o real poderia permanecer relativamente estável, entre R$ 5 e R$ 5,25, nos próximos trimestres.
Com isso, a combinação entre atividade mais fraca, inflação em desaceleração e estabilidade cambial abriria espaço para uma Selic próxima de 11% ao final de 2027.
A visão do Bradesco para a moeda é um pouco mais cautelosa. A instituição trabalha com uma depreciação adicional do real e uma cotação próxima de R$ 5,30, em parte por causa do cenário externo.
The post “Recolocar o Brasil nos trilhos não é tão difícil assim”, diz economista-chefe do Bradesco. O que precisa acontecer para a bolsa brasileira finalmente decolar? appeared first on Seu Dinheiro.